
V modernom svete už dávno neplatí, že o rodinnú kasu a finančnú budúcnosť sa stará výhradne muž. Realita slovenských žien je však stále plná paradoxov a stereotypov. Hoci sa rozdiely v tom, kto nosí domov výplatu, pomaly stierajú, stále narážame na neviditeľné bariéry, ktoré nás oberajú o tisíce eur. Či už ide o nižšie platy, alebo hodiny neplatenej práce v domácnosti, výsledok je rovnaký – prichádzame o drahocenný čas, ktorý je v investovaní najväčším spojencom.
 Linda Gáliková
PR manažérka Finaxu
Hovorí, že investovanie nie je len o číslach, ale hlavne o slobode a sebavedomí, prečo by mali ženy svoje peniaze rozhýbať práve teraz a o čo všetko prichádzame, ak nechávame svoje peniaze len tak „spať“ na účtoch.
Cena za „ženský údel“: „Realita je neúprosná,“ upozorňuje Linda Gáliková na fakt, že „ženy na Slovensku zarábajú v priemere o 18 % menej ako muži, čo v peňaženke mesačne znamená o 354 eur menej. K tomu si pripočítajme fakt, že ženy vykonávajú až tri štvrtiny neplatenej práce, ako je starostlivosť o deti a domácnosť. Dostávame sa k ohromujúcim číslam.“ Podľa Inštitútu pre výskum práce a rodiny strávi žena týždenne až 38 hodín prácou, za ktorú nedostane zaplatené. Ak by sme túto prácu ocenili férovou mzdou, mesačne by šlo o sumu minimálne 1.405 eur. „Platová nerovnosť nie je len otázkou nespravodlivosti,“ všíma si Linda Gáliková, „ale predstavuje stratu obrovského finančného potenciálu. Ak by sme totiž rozdiel v platoch zodpovedajúci sume 354 eur pravidelne investovali do akciových indexov po dobu 30 rokov, na dôchodku by sme si mohli prilepšiť o neuveriteľných 1.400 eur mesačne.“
Čas sú peniaze (doslova): Možno si hovoríte, že na investovanie máte ešte čas. Pravdou však je, že najlepší čas začať bol včera. Druhý najlepší moment je začať hneď. Sila zloženého úročenia totiž funguje v náš prospech práve vtedy, keď jej doprajeme čas. Optimálne dekády. Dnes už vieme, že spoliehať sa v otázke dôchodku výhradne na štát je riskantná stratégia. Ak si chceme udržať svoj životný štandard aj v jeseni života, musíme prevziať iniciatívu. Rozdiel medzi skorým a neskorým štartom je pritom priam priepastný. Linda Gáliková vysvetľuje: „Dvadsiatnička, ktorá začne investovať 100 eur mesačne, môže mať v 65-ke majetok cez 260.000 eur. Žena, ktorá sa rozhodne začať až v päťdesiatke, by na rovnaký cieľ potrebovala investovať vyše 900 eur mesačne. Časový faktor je silným nástrojom investora. Skorý štart umožňuje rásť majetku dlhodobo a znižuje tlak na jednorazové sumy či vysoké mesačné príspevky.“
Odvaha urobiť prvý krok: Nech už sa nachádzate v akejkoľvek životnej fáze, investovanie nie je len o výške sumy, ale hlavne o trpezlivosti. Pasívne investovanie je ideálnym protipólom k neplatenej práci v domácnosti. Na rozdiel od nej totiž môže generovať príjem bez potreby vašej každodennej aktivity.
„Investovanie nie je o hľadaní zložitého algoritmu, ale o rozhodnutí začať. Každý mesiac, kedy žena neinvestuje, je mesiac, ktorý jej môže znížiť budúci majetok o desiatky tisíc eur,“ dodáva Linda Gáliková. „Skutočným dôvodom, prečo začať, je náš vlastný pokoj a istota do budúcna. Pri investovaní sa totiž ráta každý mesiac – čím dlhšie váhame, tým viac sa nám vzďaľuje vysnívaný majetok. My, ženy by sme mali byť v tomto smere možno aj odvážnejšie než muži. Práve skorý štart je totiž náš najlepší nástroj, ako zmazať nespravodlivé rozdiely v platoch, s ktorými sa stále stretávame.“ Netreba preto čakať na ideálnu konšteláciu hviezd ani na zajtrajšok. Investovanie je totiž pri vedomí všetkých trhových rizík najlepší spôsob, ako vziať zodpovednosť za svoju budúcnosť do vlastných rúk.
Pasívny príjem ako investícia do vlastnej slobody: „Pasívne investovanie je v skutočnosti tou najlepšou odpoveďou na náš preplnený kalendár. Kým my sa venujeme práci, rodine alebo oddychu, naše peniaze pracujú za nás – bez potreby našej každodennej pozornosti,“ vysvetľuje Linda. Podľa nej by sa ženy investovaniu nemali vyhýbať, práve naopak. Je to cesta, ako získať späť svoj drahocenný čas. „V mobilnej aplikácii akou je Finax možno začať investovať jednoducho a na pár klikov. Stačí si nastaviť trvalý príkaz a nechať čas a trhy pracovať vo svoj prospech. Cesta k budovaniu majetku je totiž o disciplíne, vytrvalosti a chladnej hlave.“
Že to nie je len teória, potvrdzuje rastúca komunita sebavedomých investoriek, ktoré sa rozhodli vziať finančnú zodpovednosť do vlastných rúk. Inšpirujte sa skutočnými príbehmi klientok Finaxu. Každá z nich začínala v inom veku a s inou sumou, no spája ich jedno – rozhodnutie prestať sa spoliehať na náhodu (či štát) a začať budovať vlastnú finančnú budúcnosť.
 Katarína Sipos
riaditeľka poradenského Centra Avare®
Finančná gramotnosť a ako to bolo u nás doma: Vyrastala som v rodine, kde rodičia nemali peniaze nazvyš. Pamätám si, že som ako dieťa musela chodiť predávať zeleninu dopestovanú v našej záhrade na trh, aby sme mali na základné potraviny. Celkovo boli peniaze u nás v rodine tabu. Až donedávna som v podstate ani nevedela, aký dôchodok majú moji rodičia, kým som nebola nútená im začať pomáhať a viac sa o nich starať. Naopak manželova rodina bola v tomto ďaleko voľnejšia a otvorenejšia, aj finančne boli na tom podstatne lepšie. Od mojich rodičov som však pochytila podľa mňa zdravé návyky narábania s financiami v tom zmysle, že zbytočne nerozhadzujem, pravidelne si sporím a fungujem bez hypoték a dlhov. Prikrývam sa teda takou perinou, na akú mám a postupne zveľaďujem svoj majetok, resp. majetok našej rodiny s manželom. To, čo si na prístupe mojich rodičov veľmi vážim, je, že som nič nedostala len tak. S mojím prvým bytom mi pomohli, ale časť financií, ktorú mi požičali, som musela do poslednej koruny splatiť. Naučila som si tak vážiť jednak svoj čas, ale aj svoju hodnotu. Rovnako dnes vediem aj svoju dcéru.
Risk je zisk, alfa a omega je sporenie: Ako mladé dievča som bola veľmi ambiciózna. Svoje vlastné peniaze som chcela zarábať už veľmi skoro. Som rada nezávislá v podstate od čohokoľvek a kohokoľvek. Vo všeobecnosti ťažšie tolerujem limity a obmedzenia. Na brigádu som šla hneď, ako to bolo možné, mala som asi dvanásť rokov. Dodnes sa usilujem finančne sa zabezpečovať tak, že pravidelne sporím, ale aj si doprajem. Keď je financií viac, investujem. Keď ich je menej, uskromním sa a hľadám riešenia, ako ich znásobiť. S peniazmi ma nikto narábať neučil. Rodičia chceli, aby som sa ako bežné dievča po škole zamestnala. Prijali ma hneď v troch agentúrach, kde som sa uchádzala o zamestnanie. Avšak po dvoch mesiacoch som dala výpoveď, založila som si živnosť a dala sa na podnikanie. Boli ťažšie i ľahšie obdobia. To všetko ma naučilo narábať s peniazmi zodpovedne. Pred 16 rokmi som založila svoje poradenské Centrum Avare® (www.avare.sk), ktoré je dnes etablovaným centrom, poskytujúcim poradenské služby jednotlivcom, ale aj školiacim strediskom pre Slovensko a Česko vo viacerých inovatívnych prístupoch v oblasti vzdelávania (poruchy učenia, správania, koncentrácie či rečového vývinu).
Môj veľký peňažný tresk: Asi najdôležitejší moment v mojom živote bolo rozhodnutie odísť zo zamestnania a dať sa na podnikanie. Od toho momentu mi bolo jasné, že všetko je na mne. Vtedy som ešte bývala u rodičov, ale krátko na to som už mala podnájom a neskôr môj prvý byt. Netvrdím, že to bolo jednoduché. Ale vždy som bola pracovitá. Keď mi raz mama odpovedala na otázku, čo je na mne pozitívne, odpovedala: „Si veľmi pracovitá,“ a vzápätí dodala „Ale aj to trochu preháňaš.“ Je pravda, že som si vždy šla za svojím v ktorejkoľvek oblasti. Obdivujem ľudí, čo majú svoje investovanie nastavené na presné čísla vyjadrené v percentách. Priznám sa, ja som tak nikdy nefungovala. Ja na to idem veľmi pocitovo a intuitívne. Viem, aký obnos peňazí mám, viem, koľko bude zisk z predošlého roka, tak viem, koľko si môžem dovoliť investovať a koľko peňazí môžem utratiť na dovolenky či zábavu. Za investíciu považujeme s manželom aj súkromnú školu našej dcéry, aby mala neskôr výhodu, keď bude chcieť ísť študovať do zahraničia na univerzitu.
Peniaze sú doménou mužov: Toto je veľmi zaujímavá téma, ktorú však skôr pozorujem, než by sa ma bytostne dotýkala. Registrujem, že ženy to v dnešnom svete ešte stále niekde pretrvávajúcej dominancie mužov nemajú ľahké. Ale kto to má vo svojej podstate ľahké? Ja som na to nikdy nehľadela, že niečo je doména mužov a niečo žien. Vždy som si šla tvrdohlavo za svojím. Keď niečo chcem, robím všetko, aby som to dosiahla bez ohľadu na to, že som žena. S manželom sme v tomto skvelý tandem. Mám to šťastie, že mám muža, ktorý sa nikdy nesnažil strihať mi krídla v ničom. Plne sa navzájom rešpektujeme. Myslím, že vie, že keby ma chcel v čomkoľvek limitovať, nedopadlo by to dobre. Som skôr divokejšia, on je pevný stabilný pilier. Kým ja investujem niekedy intuitívne a pocitovo, on skôr rozumom a na základe prepočtov. Niekedy máme kvôli tomu aj mierne zvady (smiech). Vždy ale dospejeme ku spoločnému konsenzu. Osobne povzbudzujem každú ženu, aby myslela aj na zabezpečenie samej seba a nenechala si svoj život riadiť mužom, ani nikým iným. Máme právo stáť na vlastných nohách absolútne vo všetkom. Tak ho využívajme. Dôsledky opačného konania vidím často vo svojej poradenskej práci. Žena by aj chcela zo vzťahu odísť, ale nemôže, pretože všetok majetok je napísaný na muža a ona nemá ani vlastný účet v banke. Ženy by sa nemali báť byť emancipovanejšie Muži potom okolo nás buď spevnejú a budú nám skutočnými partnermi, alebo ostanú slabí. Takého chlapa ale žiadna žena vo svojom živote nepotrebuje.
Finax mi padol do oka: Prvýkrát som o Finaxe počula od bývalej kolegyne. Keď som sa o ňom doma zmienila manželovi, povedal mi, že aj on už dlhšie o Finaxe vie. Chvíľu som ešte váhala, no napokon som prvý krok urobila ja a založila som si vo Finaxe účet. Celé to bolo veľmi jednoduché. Doslova pár klikov na webe a bolo vybavené. Nič som predtým o pasívnom investovaní nevedela. Manžel sa v tom orientoval lepšie, ale skôr v aktívnom investovaní, pasívne mu to až tak po chuti nebolo. Mne naopak. Pretože je to pre mňa oveľa jednoduchšia a reálnejšia cesta. Som dosť pracovne vyťažená, snažím sa maximálne venovať aj dcére. Preto mi vyhovuje pravidelne si odkladať určitú sumu mesačne, o ktorej viem, že si ju môžem dovoliť odložiť každý mesiac bez toho, aby to nabúralo chod domácnosti a keď sa objaví väčší obnos financií, tak doinvestujem. A viac sa o to v podstate nestarám. Akurát sledujem, ako sa vyvíja trh. Či akcie výrazne klesajú, alebo stúpajú. Občasné zakolísania mi vrásky nerobia. Takže za mňa motto Finaxu „Investuj a relaxuj“ vystihuje aj moju realitu.
Vzdelávanie je mega: Súčasťou nezávislosti každej ženy je aj nestagnovať a vzdelávať sa, mať prehľad o svete, o politike aj o financiách. Finax vie byť v tomto veľmi nápomocný, keďže ponúka širokú paletu možností – články, analýzy, podcasty. Veľmi sa mi páči aj ich nová kniha „Koľko stojí vaše šťastie?“. Inšpirujem sa ale aj od ľudí v mojom okolí. Mám priateľku, ktorá v nedávnej dobe investovala do kúpy nehnuteľnosti v zahraničí, hoci, žiaľ, bola na to sama, keďže prišla o manžela. To chce veľkú silu a odvahu. Ona je pre mňa tiež obrovským zdrojom inšpirácie. Až takým, že som ju nasledovala aj v tejto forme investovania, dokonca v rovnakej krajine. Celkovo je v mojom okolí dosť veľa silných žien. Asi aj zámerne sa takými obklopujem. Rada sa inšpirujem ľuďmi, ktorí sú šikovnejší, lepší než ja. Podmienkou však je, že sú čestní a majú charakter. Hodnoty mám v tomto zmysle veľmi jasne nastavené. Inak by to ani byť nemalo, keďže sa živím prácou, akou sa živím.
Investujem, teda som. Šťastnejšia, spokojnejšia, slobodnejšia: Asi by som na otázku, či si šťastie za peniaze kúpim, alebo nekúpim, odpovedala tak, že aj áno aj nie. Je fakt, že šťastie nájdeme v prvom rade vo vlastnej duši. Nezávisle od toho, kde sme a v akých podmienkach žijeme. To je ale ten úplne najvyšší level. Moje šťastie určite čiastočne závisí aj od financií. Ak ich mám a nemusím sa denne myslieť na to, či si môžem dovoliť kúpiť jogurt alebo rastlinné mlieko, tak mi to jednoducho umožňuje užívať si život viac naplno a bez starostí. Nie som zaťažená strachom, či budem mať za čo kúpiť základné potraviny. Som si vedomá, že mnohí ľudia také šťastie nemajú. Preto i ja pomáham, kde sa len dá. Nebojím sa povedať, že peniaze sú pre mňa veľmi dôležité. Nemenia ale môj charakter. Či som mala na účte stovky alebo tisíce eur, stále som ten istý človek. Menia však moje rozhodovanie a ovplyvňujú moju spokojnosť v živote aj môj pocit istoty. Práve preto by som veľmi rada povzbudila každú ženu, aby na to myslela čo najskôr a nebála sa stáť finančne na vlastných nohách. A otázka – Čo si vždy doprajem? Rozhodne masáž a sem tam nejaké cestovanie do destinácie, ktorá bola mojím snom.
List svojmu mladšiemu ja: Takýto pomyselný list teraz píšem spoločne so svojou dvanásťročnou dcérou. Akurát pred pár dňami sme sa o tom spoločne rozprávali. Vysvetľovala som jej princípy investovania a ona prejavila záujem odkladať si nejakú malú časť zo svojho vreckového každý mesiac, aby videla, čo sa s tými peniazmi vlastne bude diať. A svojmu mladšiemu ja by som odkázala, aby to, že je divoké a nespútané, nebralo ako svoju nevýhodu, ale naopak. Aby sa nenechávalo spochybniť a išlo si naďalej za svojím. Aby nečakalo na to, že od niekoho niečo dostane, ako som v to tajne dúfala, keď som bola na vysokej škole. Sestra môjho vtedajšieho frajera dostala od otca auto a vnímala som to ako nespravodlivé, že mne nikto nič nekúpil. Štvalo ma to natoľko, že som si povedala, že keď mi ho nekúpi nik iný, kúpim si ho sama. A tak som si prvé auto kúpila za svoje vlastné po skončení vysokej školy. Toto nastavenie mi ostalo dodnes. V zásade sa nespolieham na nikoho, ani na štát. Spolieham sa primárne na seba, svoju pracovitosť, vzdelanie, chuť tvoriť a prinášať svetu niečo zmysluplné.
 Martina Mašlárová
dramaturgička Divadla Jána Palárika v Trnave
Finančná gramotnosť a ako to bolo u nás doma: Keď som bola dieťa, nespomínam si, že by peniaze boli niekedy väčšia téma, o ktorej by sme doma hovorili. Nemali sme ich prebytok, napríklad auto na dovolenky, ktoré sme až do mojich tínedžerských rokov trávili výlučne na Slovensku, sme si požičiavali od starého otca. Avšak nestrádali sme, nikdy som nemala pocit, že si niečo nemôžeme dovoliť. Keď som niečo potrebovala, kúpilo sa to, keď som niečo veľmi chcela, dostala som to pod stromček alebo k narodeninám – s výnimkou Barbie domu, ale to skôr preto, že rodičia usúdili, že to nie je veľmi rozumná investícia. Čo sa týka finančných návykov, vreckové u nás nefungovalo, ale keď som bola väčšia, sporila som si v kasičke peniaze od starých rodičov k sviatkom. Bavil ma pocit, že nejaké peniaze sú iba moje, že sa mi hromadia a môžem o nich rozhodovať. Takmer vždy som ich minula na darčeky.
Risk je zisk, alfa a omega je sporenie: Značnou životnou skúsenosťou pre mňa bol ročný pobyt v Paríži, kam som sa vydala ešte počas strednej školy pracovať ako au-pairka. Mala som osemnásť, túžila som zažiť život, našim som to povedala, až keď už bolo všetko vybavené. Bol to skvelý rok a hoci som dostávala z dnešného pohľadu smiešne vreckové, bola som veľmi hrdá na svoju samostatnosť. Z prvej „výplaty“ som si mohla dovoliť lacnú letenku a týždňový pobyt v Taliansku s mojím vtedajším frajerom. Na druhej strane, keď som neskôr začala študovať na vysokej škole, nepatrila som k tým, ktorí by si hneď zháňali brigádu, chcela som sa sústrediť na štúdium. Našťastie ma rodičia finančne podporovali a ja som sa snažila príliš nemíňať – nákupy v second-handoch a využívanie študentských zliav som nebrala ako hanbu, ale ako príjemný sprievodný jav tejto životnej etapy.
Môj veľký peňažný tresk: Priala by som si, aby som sa k uvažovaniu o finančných otázkach dostala skôr. Zároveň tomu v mojom prípade predchádzal v istom zmysle skutočne „veľký tresk“ – uvedomenie si, že rodinná finančná situácia nie je taká dobrá, ako sa navonok javilo. Kríza v podnikaní a určité nesprávne rozhodnutia spôsobili dlhovú špirálu, vznikli problémy so splácaním úverov, čo zasiahlo aj mňa, keďže som nebola dostatočne zorientovaná a v snahe pomôcť som na seba zobrala nevýhodný medziúver. No vďaka tomu som sa veľmi veľa naučila, situácia sa postupne stabilizovala a mňa to „nakoplo“ hľadať možnosti, ako sa o svoje peniaze a budúcnosť čo najlepšie postarať.
Peniaze sú doménou mužov: Keďže sa pohybujem primárne v umeleckom prostredí, musím povedať, že mnohí muži okolo mňa sú omnoho menej praktickí a finančne vzdelaní než ženy. Aj v mojom najbližšom okolí to tak je – partnera som musela presvedčiť, aby investoval, je v tomto zmysle dosť nedôverčivý, ale napokon asi pochopil, že to s ním myslím dobre. Každopádne, podľa mňa rod nemá nič spoločné s rozumným prístupom k peniazom, investovanie nemá pohlavie. Finančná gramotnosť by sa mala učiť odmalička rovnako ako gramatika a zemepis, môže to byť užitočnejšia zručnosť ako ovládať používanie trpných príčastí a nájsť Bardejov na slepej mape.
Finax mi padol do oka: S Finaxom som sa oboznamovala pozvoľna. V čase, keď som sa začala zaujímať o rozumnejšie manažovanie svojich peňazí, som sa stretla s termínom ETF fondy, ale bol to pre mňa dosť abstraktný pojem. Na internete som si však prečítala nejaké staršie blogy o investovaní a neskôr som natrafila na sériu podcastov „Finax radí“. Ten formát ma bavil, počúvala som ich doma pri upratovaní. Bolo mi sympatické, že sa to na nič nehrá, najmä Rado Kasík a Janči Tonka pôsobili ako chalani z vedľajšej kancelárie, nie ako nejakí našuchorení finančáci s rolexkami. A tak som to v nejakej chvíli chcela vyskúšať a vyklikala som si ich investičnú kalkulačku. Najprv som váhala, vyklikala som si rôzne stratégie a napokon som vložila prvých 1.000 eur. O pár dní to narástlo o jednotky eur, neskôr kleslo (bol covidový rok), ale nezľakla som sa. Našťastie pri mojej skôr flegmatickej povahe je stratégia „investuj a vylož si nohy“ presne to, čo potrebujem, takže teraz mám nastavený trvalý príkaz a už iba občas nakuknem do mojej Finax apky. Teším sa, že som už nejaký čas stabilne v zelených číslach.
Vzdelávanie je mega: Nebyť spomínaných „finaxáckych“ podcastov, asi by som bola v týchto vodách dnes omnoho nesmelšia. Myslím, že by som nemala trpezlivosť na náročnejšie formáty. Ale to by vlastne mal byť cieľ – ukázať aj bežnému človeku cez bežné kanály, že investovanie nie je žiadna elitná záležitosť, ale nutnosť, ak chceme peniaze „ochrániť“ pred infláciou a seba pred rizikami napríklad výpadku príjmu. A myslím si, že by bolo dobré v tomto zmysle rozvíjať vzdelávacie aktivity a rozširovať ich – vymyslieť napríklad formát pre žiactvo na stredných školách.
Investujem, teda som. Šťastnejšia, spokojnejšia, slobodnejšia: Predikcie hovoria, že keď bude moja generácia v dôchodkovom veku, tak štát nebude mať na slušné dôchodky. Predstava, že s kopou času budem musieť sedieť doma a počítať každý cent, je strašná. Mojou najväčšou záľubou je cestovanie a keď niekde som a vidím turistov, aktívnych penzistov, hovorím si, že presne takto chcem na staré kolená žiť. Zároveň mi finančná rezerva dáva pocit pokojnej mysle aj v súčasnosti, lebo viem, že v prípade akejkoľvek krízy nemusím panikáriť. Vďaka tomu sa slobodnejšie rozhodujem v každodennom živote – viem, že nemusím prevracať každé euro a môžem si dopriať to, čo mi robí radosť: výlet s partnerom, saunu s kamoškou, saunu bez kamošky, saunu na výlete s partnerom… A zároveň som vekom dospela k tomu, že pred cenou spravidla uprednostňujem kvalitu, napríklad pri potravinách alebo oblečení. Ešte na základnej škole som mala slovenčinára, ktorý hovorieval, že nie sme takí bohatí, aby sme si kupovali lacné veci. Vtedy som tomu rozumela len tak detsky, dnes s ním úplne súhlasím.
List svojmu mladšiemu ja: Keby som mala napísať svojmu mladšiemu ja, napísala by som násťročnej mne, že aj keď je teraz svet gombička, bolo by fajn sa trochu zorientovať v praktickom svete peňazí, dávať lepší pozor, keď sa v škole hovorí o úroku a o tom, ako sa počíta. A svojmu ja po dvadsiatke by som napísala, že už som dosť stará na to, aby som investovala, hoci aj nepravidelne pár eur z vianočnej obálky, že ten čas, ktorý stratím, sa potom ťažšie dobieha. No a ešte jednu správu by som poslala svojmu zarábajúcemu ja okolo tridsiatky, nech neotáľa s kúpou nehnuteľnosti, keď sú úroky na hypotékach pod 1% a nech si dá dlhšiu fixáciu, lebo také časy sa už zrejme nevrátia.
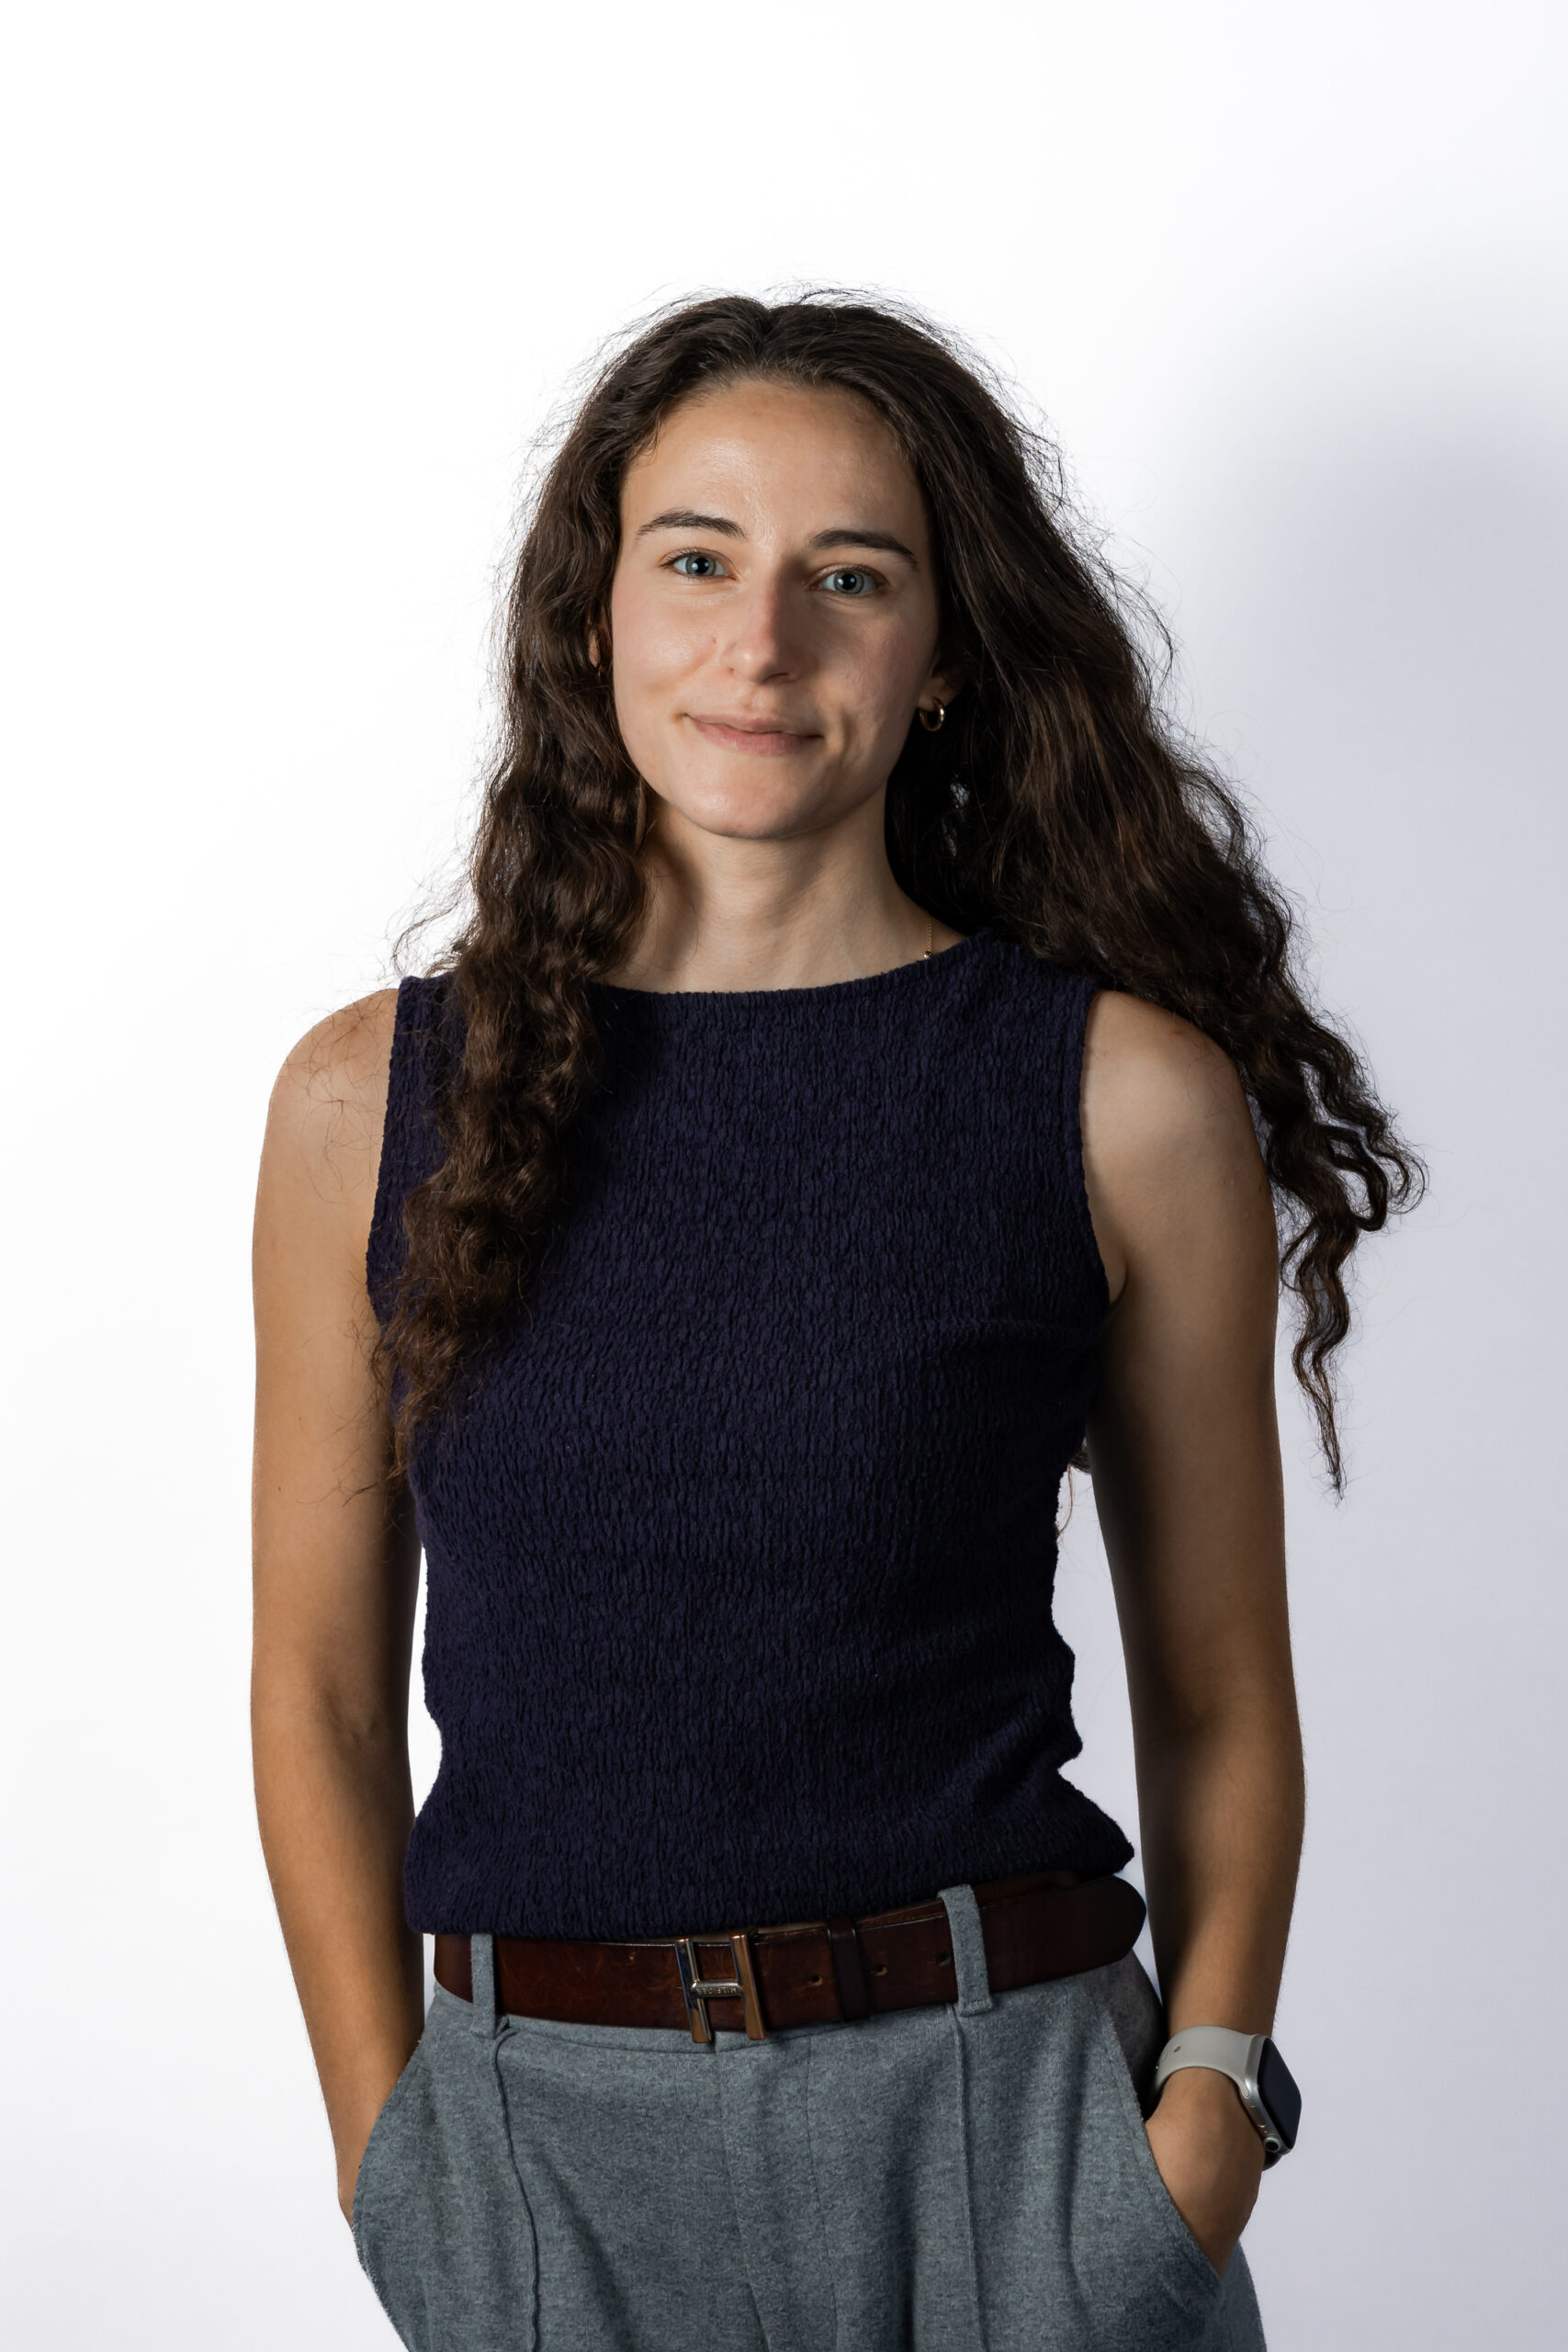 Tatiana Škultétyová
o financiách a investovaní bloguje na @dvekorunky
Finančná gramotnosť a ako to bolo u nás doma: O peniazoch sa u nás doma rozprávalo, asi ako v každej rodine, relatívne málo. Ale stále myslím, že som mala skôr jednu z tých lepších skúseností. Od malička do mňa rodičia vštepovali zodpovednosť za peniaze a rozumné nakladanie s nimi. Boli to hlavne také klasiky, ako odkladať si 10 % z príjmu. Čo bolo ešte dôležitejšie, videla som to v priamom prenose. Veľa ľudí si myslí, že som z bohatej rodiny, pretože investujem. Ale ja som z úplne bežnej rodiny, napríklad môj otec je učiteľ. Obaja rodičia sú však finančne zodpovední a hoci sme to nejako explicitne nikdy neriešili, šli mi príkladom. Nad rámec šetrenia sme sa ale o peniazoch veľmi nerozprávali. Investovanie bolo brané ako hazard a vôbec to nebola téma. Tu ma ale potiahla skúsenosť na vysokej škole. Na strednej si žiadne hodiny finančnej gramotnosti ani nič podobné nepamätám. Na univerzitu som však chodila v Londýne, čo je finančný hub. Zrazu boli peniaze, investovanie a hnutie FIRE úplne bežná téma aj večer na pive, a tak som si k tomu postupne našla cestu.
Risk je zisk, alfa a omega je sporenie: V istom smere som mala šťastie a celkom skoro sa zo mňa stal šporovlivý typ. Samozrejme, prvé výplaty som i ja celé minula na nákup oblečenia. Ale dosť rýchlo som si uvedomila, že mi to až takú radosť neprináša a že chcem v živote niečo viac, ako len čakať na ďalšiu výplatu, za ktorú si kúpim niečo, čo ma spraví na 5 minút šťastnou. Veľmi rýchlo som si vytvorila návyk, že z každých peňazí, ktoré som zarobila alebo dostala (hoci aj 20 eur od starých rodičov), som si poctivo 20 % odložila. Keď si na to človek zvykne a vidí, ako mu úspory rastú, motivuje ho to šetriť ešte viac. Teda aspoň u mňa to tak bolo. Samozrejme, ani jeden z extrémov, rozhadzovanie či nadmerná šporovlivosť, nie sú dobré. Som rada, že som si popri výške našetrila slušnú sumu a vstupovala som do samostatného života s možnosťami a sebaistotou. Ale zároveň ľutujem, že som si počas študentských čias odopierala. Ani nie materiálne veci, ale zážitky. Pretože ísť von v Londýne bolo vždy finančne náročné, až tak som to nerobila. To aj trochu ľutujem, takže teraz sa učím v sporení a míňaní hľadať optimálny balans.
Môj veľký peňažný tresk: So šetrením som nikdy nemala veľký problém, Londýn bol pre mňa veľkou finančnou školou. Veľmi rýchlo som pochopila, že moje vnímanie finančnej gramotnosti a bezpečnosti je vlastne dosť zastarané. Aj vďaka pracovným možnostiam, ktoré som tam videla, ale aj ľuďom, ktorými som bola obklopená, som začala vnímať, že sa dá mať oveľa viac peňazí, ako som si kedy myslela a hlavne, že cesta k tomu je úplne iná. Podvedome som asi vždy mala v hlave, že bežní ľudia sa k väčším peniazom dostanú jedine nejakým pokútnym spôsobom, podvodmi a podobne. Myslím, že na Slovensku je veľa ľudí nastavených podvedome tak, že peniaze sú inherentne zlé. V Londýne som zistila, že to nie je pravda a že zbohatnúť dokážu aj bežní ľudia. Ale že na manažovanie peňazí treba iný prístup, ako bol ten môj. Dovtedy som si to predstavovala tak, že si budem poctivo odkladať 10 – 20 % z každého platu. Jasné, že som vedela, že existuje inflácia, ktorá časom každé úspory znehodnotí, ale myslela som si, že je to prosto tak. Až vďaka kamarátom z Londýna som zistila, že investovanie môže byť bežnou súčasťou osobných financií, že to nemusí byť nejaký podvod či hazard a že to neznamená, že budem musieť tráviť hodiny nad analýzami trhu. Zistila som, že investovanie môže byť aj pre „obyčajných” ľudí a že práve to je cesta, ako zo svojich ťažko zarobených peňazí budovať niečo viac. Ale aj tak mi trvalo ďalšie dva roky, kým som sa odhodlala na svoju prvú investíciu. Pamätám si, že som prvýkrát investovala 50 eur. Pripravovala som sa na to asi mesiac a brala som to ako veľký krok. Bála som sa a vyčkávala, ako budú prvé moje vklady reagovať. Keď som videla, že to nie je podvod a zvládla som aj prvý pokles, pustila som sa do toho systematickejšie. Nastavila som si pravidelné investovanie a toho sa držím už štvrtý rok. Začínala som s malými sumami, potom som prešla na 20 % platu, čo nahradilo moje sporenie (keďže už som mala vytvorenú rezervu). Teraz investujem niekedy aj 50 % platu.
Financie sú doménou mužov: Keď sa ma pýtajú na moje začiatky v investovaní, vždy sa trochu hanbím. Dostala som sa k tomu totiž len vďaka mužom v mojom okolí. Ale je to skratka tak. Dodnes mám v okolí oveľa viac mužov, ktorí investujú a hlavne, ktorí sa chcú o peniazoch otvorene rozprávať. Cítim, že sa to mení. Žien investoriek pribúda, ale stále je to doména mužov. Nečudo, keď dievčatá vyrastajú s tým, že ony sú skôr tie kreatívne, skôr na sociálne vedy alebo jazyky a naopak chlapci sú vedení viac k matematike, fyzike alebo strojarine. To si potom nesieme celý život. Ale finančná gramotnosť nie je nejaký zázračný gén. Nikto sa s ním nenarodí. Je to ako v každej inej oblasti, treba tomu len venovať čas, učiť sa investovaniu rozumieť. Ak ale budú o peniazoch rozprávať iba muži, ženy to bude prirodzene odrádzať. Sama sa to snažím meniť mojím projektom na sociálnych sieťach @dve korunky. Už dávno nežijeme v dobe, kedy musia byť ženy na mužov finančne odkázané, väčšina z nás zarába. Napriek tomu ale správu peňazí veľa žien necháva na partnera. V skutočnosti sa tým vzdávajú časti slobody. Aj ak spolu ostanú „navždy“ (čo, ak chceme byť cynickí, štatisticky nie je až tak pravdepodobné), čísla hovoria jasne, že ženy sa dožívajú vyššieho veku. Ak však zarábajú menej a ešte aj investujú v menšej miere alebo vôbec nie, môže ich na dôchodku čakať nepríjemné prekvapenie. Financie a investovanie nie je len o honbe za bohatstvom, ale je súčasťou životnej istoty a bezpečnosti.
Finax mi padol do oka: V mojich neistých začiatkoch som hľadala jednoduchú cestu k investovaniu. Sama som si na to netrúfala. Vedela som, že ak si sama vyskladám portfólio, zainvestujem do mnou vybraných firiem a keby došlo k prepadu, brala by som to ako osobné zlyhanie. Preto sa mi zapáčil koncept Finaxu – obzvlášť na začiatku mi vyhovovalo, že celý proces riešia za mňa a že ich apka je prehľadná, transparentná a jednoduchá na používanie.
Pomohlo mi aj to, že robili (a stále robia) veľa osvety. Vysvetľovali koncepty a čo ako funguje. Vzbudzovali vo mne dokonca väčšiu dôveru ako banka, v ktorej som mala problém dostať sa k relevantným číslam a údajom o jej investíciách. Pomohli tomu aj podcasty a eventy, ktoré robia. Nielenže som sa veľa naučila, ale som aj spoznala reálnych ľudí z Finaxu, čo mi tiež pomohlo pri budovaní dôvery. A tiež som vždy rada, keď môžem podporiť niečo slovenské. Je skvelé, že aj na Slovensku vznikajú kvalitné finančné riešenia a hýbeme sa v tomto smere vpred.
Vzdelávanie je mega: Dnešná doba je super v tom, že máme prístup k veľkému množstvu informácií. Samozrejme, znamená to aj, že ich musíme vedieť filtrovať, ale je to oveľa jednoduchšie ako kedysi. Som veľký fanúšik podcastov, ale pomáhali mi aj sociálne siete. Nič však nenahradí počuť osobné skúsenosti kamarátov a blízkych. Sama sa snažím nerobiť z peňazí tabu, ale normalizovať to ako tému. A cítim, že je o to čoraz viac záujem.
Investujem, teda som. Šťastnejšia, spokojnejšia, slobodnejšia: Pre mňa bolo najdôležitejšie ujasniť si to skutočné „prečo“ za mojimi financiami. Väčšine ľudí nejde ani tak o nejaké konkrétne číslo na účte, ale o to, čo to reprezentuje. Ja mám v tom jasno – chcem, aby moje peniaze slúžili pre viac času stráveného s rodinou a priateľmi, na cestovanie a robenie toho, čo ma naozaj baví. Tým pádom sa mi ľahšie posielajú peniaze na investovanie, aj keď ich pár rokov neuvidím, viem, že to má zmysel. Stotisíc alebo milión ma samy o sebe nikdy nespravia šťastnou, je to len nástroj. Zdieľam na internete, že cestujem a ľudia sa ma pýtajú, ako to viem skĺbiť so šetrením. Ale zdieľam aj to, že si napríklad nikdy nekupujem donáškové služby, niekto na to v pohode minie stovky eur. Pre mňa sú najdôležitejšie zážitky s najbližšími, na tie nemám nikdy problém minúť peniaze.
List svojmu mladšiemu ja: Hovorí sa, že väčšina nášho prístupu k peniazom sa formuje už pred ôsmymi narodeninami, takže asi by bolo fajn list smerovať tam, ale úprimne, vôbec neviem, čo by som takému malému odkázala (smiech). Všetky moje dôležité zistenia sú tak trochu klišé. Napríklad to, že si musím ujasniť, čo je dôležité pre mňa a nenaháňať sa za nejakou predstavou „akože” úspechu. Je to dôležitý odkaz, ale viem, že moje mladšie ja by nad tým prevrátilo oči, haha. Asi k tomu musíme každá sama dozrieť. Paradoxne by som si možno odkázala, že občas je fajn peniaze minúť, ak ich míňaš na skutočné zážitky a nielen na materiálne hlúposti. Tak ako hľadáme balans v pracovnom a súkromnom živote, musíme ho nájsť aj vo financiách. Je to neustály „work in progress”.
Upozornenie: Tento článok poskytuje marketingové informácie o produktoch spoločnosti Finax, o.c.p, a.s. S investovaním sa spája riziko a minulé výnosy nie sú zárukou budúcich výnosov. Spoznajte riziká, ktoré podstupujete pri investovaní.
Simonetta Zalová
foto archívy
Článok si prečítate v marcovom čísle MIAU (2026)